ငွေသွင်း10,000မှ လောင်းကြေး11,000ဖြစ်နိုင်ပုံနှင့် ရှုံးငွေ7,000
တစ်ခါငွေသွင်းထားသောငွေကိုပဲ သုံးနေသော်လည်း ပြန်ရငွေကို ထပ်လောင်းလျှင် လောင်းကြေးစုစုပေါင်းက ငွေသွင်းပမာဏထက် ကြီးနိုင်သည်။ “နောက်ထပ်ငွေမသွင်းတော့ဘူး” ဟူသောစည်းကမ်း၊ “လောင်းကြေးစုမကျော်ရ” နှင့် “ရှုံးငွေမကျော်ရ” တို့ကို စာရင်းတစ်ခုတည်းအဖြစ် မသုံးသင့်ပါ။
လက်ကျန် 3,000 ရှိသော်လည်း သုံးခွင့်ရှိသေးကြောင်း မဆိုလို
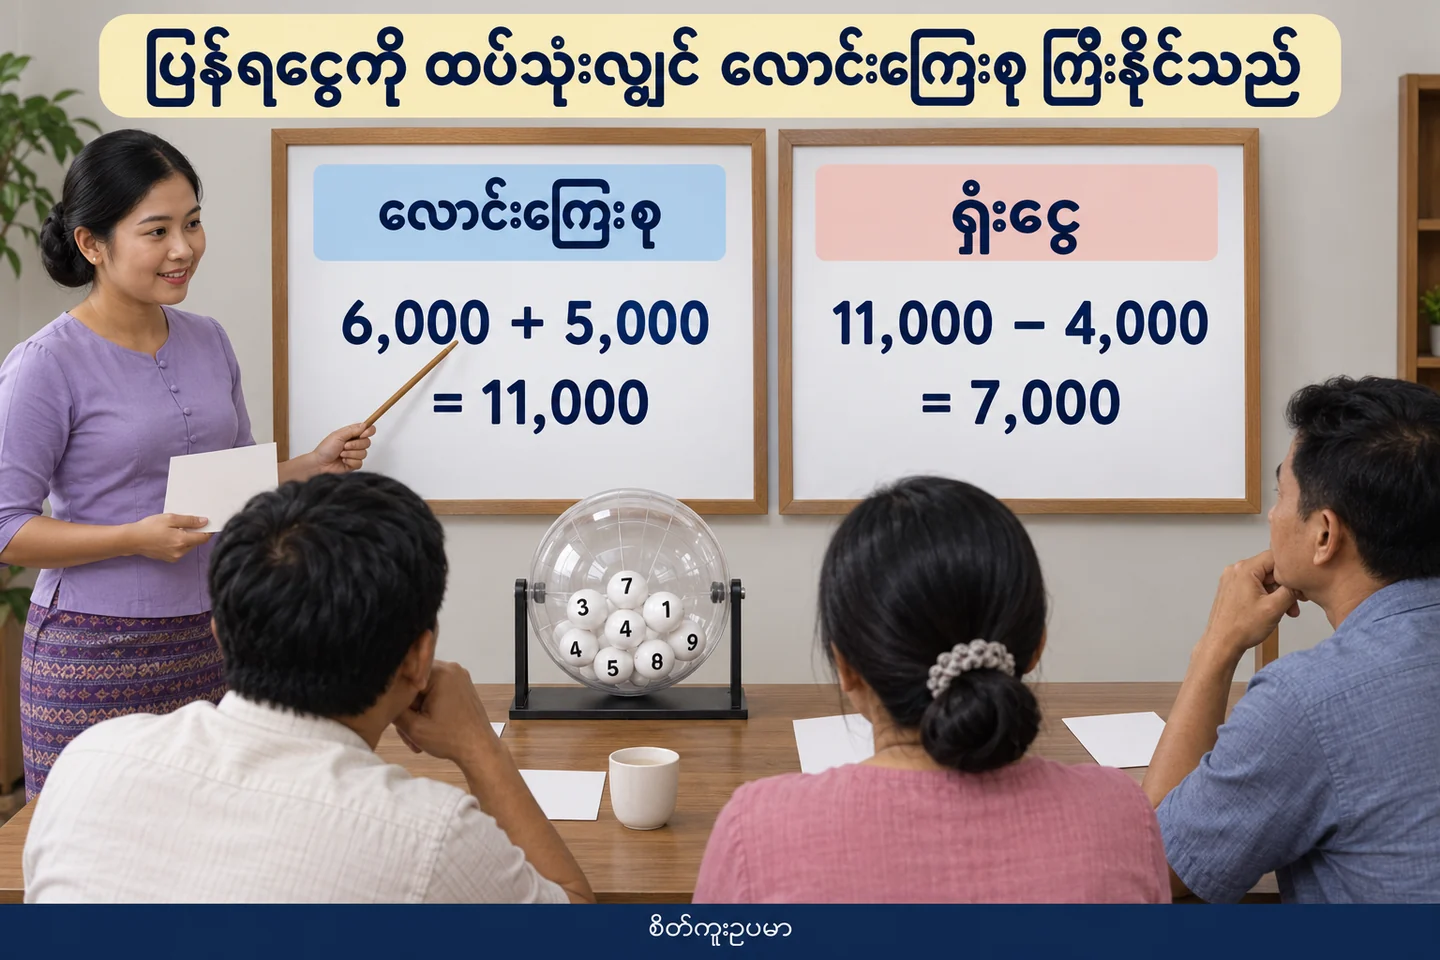
စိတ်ကူးဥပမာတွင် 10,000 သွင်းထားပြီး ကြေး၊ bonus နှင့် withdrawal မရှိဟု ယူပါ။ ပထမ entry တွင် 6,000 လောင်း၍ လောင်းကြေးပါ 4,000 ပြန်ရလျှင် လက်ကျန် 8,000 ဖြစ်သည်။ နောက် entry တွင် 5,000 လောင်းပြီး ပြန်ရငွေ 0 ဆိုပါက လက်ကျန် 3,000၊ စုစုပေါင်းလောင်းကြေး 11,000၊ ပြန်ရငွေ 4,000၊ အသားတင်ရှုံးငွေ 7,000 ဖြစ်သည်။
| အခြေအနေ | လောင်းကြေး | ပြန်ရငွေ | လက်ကျန် |
|---|---|---|---|
| ငွေသွင်းပြီး | 0 | 0 | 10,000 |
| ပထမ entry ပြီး | 6,000 | 4,000 | 8,000 |
| ဒုတိယ entry ပြီး | 5,000 | 0 | 3,000 |
| Entry နှစ်ခုစုစုပေါင်း | 11,000 | 4,000 | Net loss 7,000 |
ကန့်သတ်ချက်ကို အမည်နှင့် အချိန်ကာလပါရေးပါ
လောင်းကြေးစု cap 10,000 နှင့် settled loss cap 8,000 ရေးထားပါက ဤဥပမာတွင် ပထမ cap ကို 1,000 ကျော်နေပြီဖြစ်သည်။ ဒုတိယ cap မရောက်သေးခြင်းက ပထမစည်းကမ်းကို ဖယ်မပေးပါ။ မည်သည့် cap မဆို အသုံးပြုရမည့်ခွင့်ပမာဏဟု မသတ်မှတ်ပါနှင့်။
UKGC RTS 12 သည် သက်ဆိုင်ရာ GB စံနှုန်း၌ deposit၊ spend နှင့် loss စသော limit များကို သီးခြားရှင်းလင်းထားသည်။ ထိုအဓိပ္ပာယ်များကို စာရင်းခွဲရန် ချိတ်ဖတ်နိုင်သော်လည်း JILI MM ၌ ထို tool ရှိကြောင်း သို့မဟုတ် GB လိုင်စင်ရှိကြောင်း အတည်မပြုပါ။
ပြန်ရငွေကို စာရင်းအဝင်ရေးပြီး အော်ဒါအသစ်ကို ထပ်ပေါင်းပါ
ပြန်ရ 4,000 ကို balance တွင် ထည့်ရသော်လည်း “ယခင်လောင်းကြေးကို ပြန်နှုတ်” ဟု stake စာရင်းထဲမှ မဖယ်ပါနှင့်။ 6,000 entry သည် ကုန်ခဲ့ပြီးသား record ဖြစ်သည်။ နောက် 5,000 entry က လက်ခံအော်ဒါအသစ်ဖြစ်၍ stake total တွင် ထပ်ပေါင်းရသည်။
မပြီးသေးသော entry၊ ပယ်ဖျက်တောင်းထားသော entry နှင့် refund အတည်ပြုပြီးသော entry တို့ကို settled loss နှင့် မရောပါနှင့်။ Operator စာရင်း၏ cap က ကာလတစ်ခု၊ မိမိစာရင်းက အခြားကာလတစ်ခုဆိုပါက တူမည့်အဖြေမမျှော်လင့်ပါနှင့်။
လက်ကျန်နှင့် အရှုံးကို တိုက်ရာတွင် အခြားငွေလှုပ်ရှားမှုကိုလည်း ထည့်ပါ
အထက်ပါ 10,000 − 3,000 = 7,000 ဆက်စပ်မှုသည် deposit တစ်ခုတည်းနှင့် အခြားအဝင်အထွက်မရှိသော ယူဆချက်ကြောင့် ဖြစ်သည်။ ထပ်ငွေသွင်း၊ ထုတ်ယူ၊ ကြေး၊ bonus နှင့် refund ပါလာလျှင် balance ကွာခြားမှုကို loss ဟု တန်းတွက်မရတော့ပါ။ Ledger ဖြင့် တစ်အချက်စီ ပြန်ညှိရသည်။
ကန့်သတ်တစ်ခုကျော်ခဲ့လျှင် အခြား cap ကိုအကြောင်းပြပြီး ဆက်မသုံးပါနှင့်။ စာရင်းကို ရပ်ပြီးပြန်စစ်ခြင်းက ပမာဏကြီးလာခြင်းကို တွေ့ရစေသည်။ JILI MM ထီကဏ္ဍ နှင့် ပင်မစာမျက်နှာ တွင် ဆက်စပ်အကြောင်းအရာများကို ဖတ်နိုင်သည်။